「老後のためにNISAで積み立てているのに、今の生活は苦しい」
最近、そんな状態を表す「NISA貧乏」という言葉が話題になっています。
新NISAが始まり、オルカンやS&P500などのインデックスファンドに投資する人が増えました。
長期投資では、早く始めた方が複利の恩恵を受けられる期間が長くなります。
だから、少しでも早く、少しでも多く投資したい。
その気持ちはよくわかります。
でも、ふと疑問に思うんです。
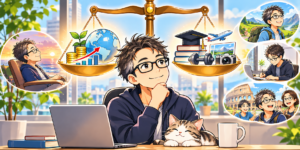
老後の生活を豊かにするために、今の生活を我慢し続けるのは、本当に正しいのでしょうか?
特に若いうちは、資格取得やスキルアップ、旅行や人との交流など、将来につながるお金の使い道もあります。
今回は、NISA貧乏が話題になる背景と、金融資産への投資と自分自身への投資のバランスについて考えてみます。
NISA貧乏とは?資産が増えても生活が苦しい状態
「NISA貧乏」とは、NISAへの投資を優先しすぎて、日々の生活費や趣味、交際費などに十分なお金を使えなくなっている状態を指す言葉です。
正式な経済用語ではありませんが、将来の資産形成と現在の生活のバランスを考えるうえで、わかりやすい表現だと思います。
例えば、手取り30万円の人が毎月10万円をNISAに積み立てているとします。
家賃や食費、光熱費などで18万円かかれば、手元に残るのは2万円です。
この状態で家電が故障したり、急な出費があったりすると、生活は一気に苦しくなります。
証券口座には資産があるのに、銀行口座にはお金がない。
しかも、株価が下がっているときに現金が必要になれば、投資信託を損失が出た状態で売却することになるかもしれません。
これでは、長期投資のメリットを十分に生かせません。
NISAは資産形成を助ける制度ですが、生活を苦しくするための制度ではないはずです。
NISAではオルカンとS&P500が人気
現在、NISAで特に人気があるのが、オルカンとS&P500です。
オルカンは「eMAXIS Slim 全世界株式(オール・カントリー)」の通称で、世界各国の株式に分散投資できる投資信託です。
一方、S&P500に連動する投資信託は、アメリカの代表的な大型企業を中心に投資します。
楽天証券の2025年10〜12月のNISA投資信託購入金額ランキングでは、オルカンやS&P500関連の商品が上位を占めていました。
ただし、これは楽天証券のランキングであり、日本のNISA利用者全員がこの2種類に投資しているという意味ではありません。
こうしたインデックスファンドが人気なのは、比較的低コストで分散投資ができ、長期的な株式市場の成長を期待できるからでしょう。
ただし、オルカンもS&P500も株式投資です。
株価が大きく下落することもありますし、将来必ず値上がりするわけではありません。
早く投資した方が有利なのは本当?
長期投資で重要なのが「時間」です。
投資で得た利益を再び運用することで、利益がさらに利益を生むことを複利といいます。
例えば、毎月3万円を年率5%で30年間積み立てられたと仮定すると、将来の資産は約2,500万円になります。
実際に積み立てた元本は1,080万円です。
| 項目 | 金額 |
|---|---|
| 毎月の積立額 | 3万円 |
| 積立期間 | 30年間 |
| 積立元本 | 1,080万円 |
| 想定利回り | 年率5% |
| 30年後の資産 | 約2,500万円 |
※毎月末に積み立て、年率5%を月次換算して複利運用した場合の概算です。税金・手数料・物価上昇は考慮していません。実際の運用成果を保証するものではありません。
これを見ると、できるだけ早く投資したいと思うのも自然です。
例えば、25歳から始めれば60歳まで35年間ありますが、35歳から始めれば25年間です。
この10年間の違いは、長期投資では大きな差につながる可能性があります。
ただし、ここで勘違いしたくないことがあります。
「早く投資を始めること」と「無理をして投資額を増やすこと」は別の話です。
月5,000円でも、月1万円でも、無理なく長く続けることには意味があります。
最初からNISAの枠を使い切る必要はありません。
なぜNISAの積み立てを無理してしまうのか?
背景の一つとして考えられるのが、SNSの影響です。
SNSでは、こんな投稿を見かけます。
「今年もNISAを360万円満額投資しました!」
「最速5年で1,800万円の枠を埋めます!」
「オルカンを買って放置するだけ!」
こうした投稿を見ていると、自分も急がなければ損をするような気持ちになるかもしれません。
特に株価が上昇しているときは、投資していないお金がもったいなく感じられることもあります。
でも、実際にNISAを満額近く利用している人は少数派です。
第一ライフ資産運用経済研究所の分析によると、2025年に年間300万円超〜360万円を買い付けたNISA口座は、全体の5.7%でした。
つまり、SNSで目立つ「満額投資」が、一般的な投資額というわけではありません。
そもそも、新NISAの年間投資枠360万円は、必ず使い切らなければならない金額ではありません。
年間の枠を使い残しても翌年の年間枠に上乗せはされませんが、非課税保有限度額1,800万円を5年で埋める義務もありません。
自分の生活に合った金額で投資すればいいのです。
若いうちはNISAより自己投資の方が得なのでは?
ここが今回、最も考えたいところです。
例えば、20代の人が30万円の余裕資金を持っているとします。
この30万円をNISAに投資するのも、一つの選択肢です。
仮に年率5%で30年間運用できれば、約130万円になります。
一方、その30万円を資格取得や学び直しに使ったらどうでしょうか。
新しいスキルを身につけて転職に成功し、年収が30万円増えたとします。
その増加が10年間続けば、税引前で合計300万円の収入増になります。
もちろん、30万円を使えば必ず年収が上がるわけではありません。
資格を取っても仕事につながらないこともありますし、高額なスクールに通っても成果が出ない場合もあります。
それでも、自己投資によって収入を増やせる可能性があることは、見逃せないと思います。
金融資産は運用によって増やせますが、スキルや経験は将来の収入を生み出す力になります。
経済学では、こうした知識や能力を「人的資本」と呼びます。
若いうちに稼ぐ力を高めれば、その後の人生で投資に回せるお金も増えるかもしれません。
そう考えると、金融資産だけでなく、自分自身にも投資することが大切だと思います。
旅行や趣味も、無駄遣いとは限らない
自己投資というと、資格取得や勉強ばかりを考えがちです。
でも、私は旅行や趣味、人との交流なども大切だと思います。
例えば、若いうちに海外へ行って、知らない文化や価値観に触れる。
友人と旅行したり、新しいことに挑戦したりする。
こうした経験は、必ずしも収入を増やすわけではありません。
それでも、人生を豊かにしてくれる価値があります。
もちろん、年齢を重ねてからの旅行や趣味にも魅力があります。
ただ、体力や家族の状況、仕事の都合などによって、できることは変わっていきます。
20代の自分にしかできない経験もあれば、40代や50代だからこそ楽しめることもあります。
お金は後から貯められるかもしれない。でも、過ぎた時間は戻ってきません。
老後のために節約し続けた結果、若い頃にやりたかったことを何もできなかった。
そんな人生になってしまったら、少し寂しい気がします。
NISAと自己投資、どうバランスを取ればいい?
では、NISAと自己投資は、どちらを優先するべきなのでしょうか。
私は、どちらか一方に決める必要はないと思います。
まず大切なのは、生活に必要なお金を確保することです。
家賃や食費などの生活費に加えて、急な出費に備える現金も必要です。
そのうえで、無理のない範囲でNISAを積み立てる。
そして、資格取得や学び直し、旅行や趣味などにもお金を使う。
例えば、毎月5万円の余裕資金があるなら、こんな配分も考えられます。
| お金の使い道 | 毎月の金額 |
|---|---|
| NISA積立 | 2万5,000円 |
| 資格・スキルなどの自己投資 | 1万5,000円 |
| 旅行・趣味・経験 | 1万円 |
| 合計 | 5万円 |
※生活費と生活防衛資金を別に確保できている場合の一例です。すべての人に適した推奨比率ではありません。
若いうちに転職やキャリアアップを考えているなら、自己投資を増やしてもいいでしょう。
逆に、収入が安定していて、特に大きな自己投資の予定がなければ、NISAの積立額を増やすのも合理的です。
大切なのは、他人と比較することではなく、自分の状況に合わせることだと思います。
40代・50代でも自己投資は遅くない
若いうちは自己投資が重要と書きましたが、40代や50代になったら必要なくなるわけではありません。
むしろ、AIの普及などによって仕事の内容が変わりつつある今、学び直しの重要性は高まっていると感じます。
例えば、これまでの経験に新しいスキルを組み合わせることで、仕事の幅が広がるかもしれません。
また、健康への投資も大切です。
運動や健康診断、食生活の改善などは、必ずしも資産額を増やしません。
でも、健康で長く働けることは、収入面でも生活の満足度でも大きな価値があります。
老後資金を増やすことばかり考えて、健康を後回しにしてしまうのも、何か違う気がします。
まとめ:NISAで資産を増やすことが人生の目的ではない
NISAは、将来の資産形成に役立つ制度です。
オルカンやS&P500などに長期投資することで、世界やアメリカの企業の成長から恩恵を受けられる可能性があります。
そして、早く投資を始めるほど、複利の効果を期待できる期間が長くなります。
だから、若いうちから投資を始めることには意味があると思います。
でも、だからといって、今の生活を犠牲にしてまで積立額を増やす必要があるのでしょうか。
資格やスキルを身につけることも、旅行や趣味を楽しむことも、健康を維持することも、人生を豊かにするための大切なお金の使い道です。
NISAの残高が増えても、毎日の生活に余裕がなくなってしまったら本末転倒です。
NISAは人生を豊かにするための手段であって、目的ではない。
将来の安心も大切。でも、今しかできないことも大切。
結局は、そのバランスをどう取るかなんでしょうね。
老後のために今を我慢するのと、今を楽しんで将来に備えるのと。
どちらが本当に豊かな人生につながるのか、考えさせられます。
参考資料
- 金融庁「NISAを知る」
https://www.fsa.go.jp/policy/nisa2/know/index.html - 金融庁「NISA口座の利用状況調査」
- 第一ライフ資産運用経済研究所「NISA貧乏を取り巻く課題」
- 第一ライフ資産運用経済研究所「2025年のNISA利用状況を読み解く」
- OECD「Education at a Glance 2026」
- Vanguard「Cost averaging: Invest now or temporarily hold your cash?」
※投資シミュレーションは説明のための仮定です。投資信託には価格変動リスクがあり、元本や将来の運用成果は保証されません。